Domain sindelfingen24.de kaufen?
Wir ziehen mit dem Projekt
sindelfingen24.de um.
Sind Sie am Kauf der Domain
sindelfingen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sindelfingen24.de kaufen?
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **


Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
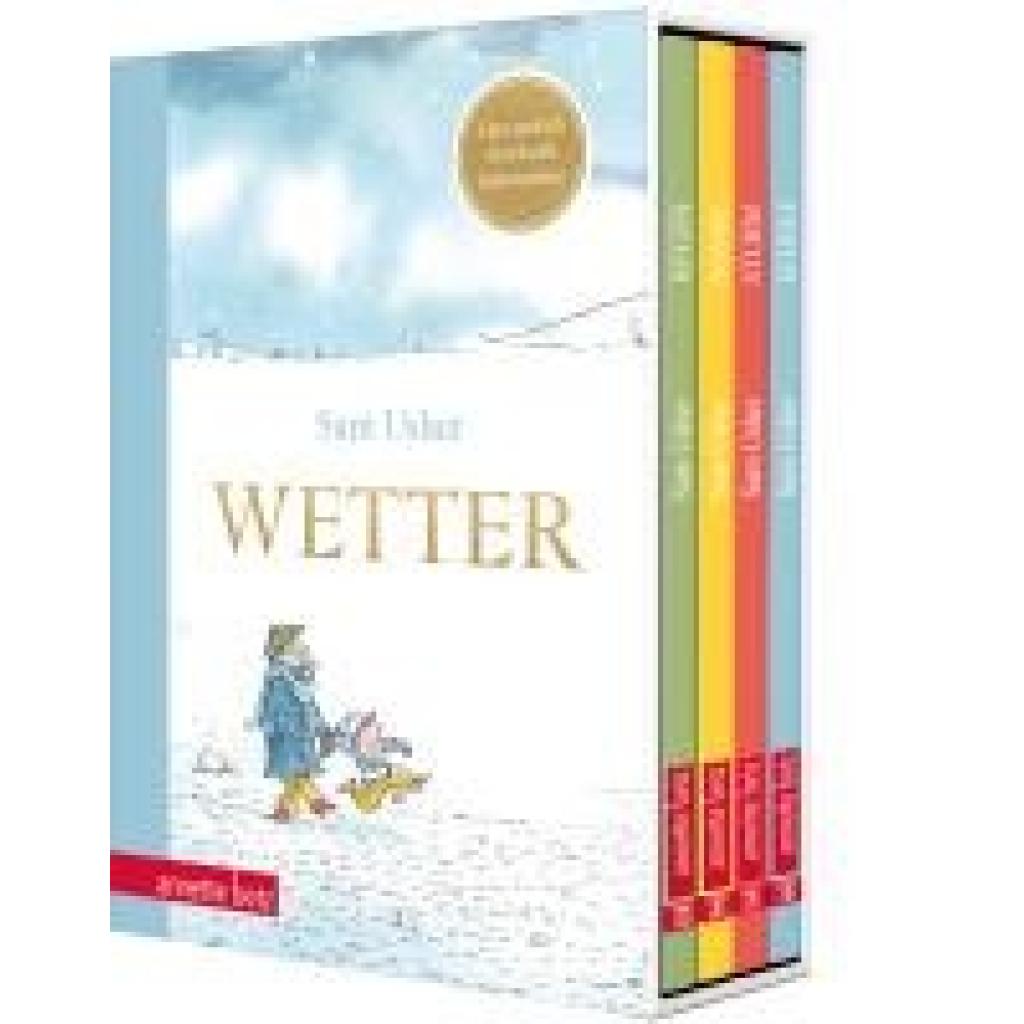
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **

Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Ähnliche Suchbegriffe für Dispo
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
-
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.