Domain sindelfingen24.de kaufen?
Wir ziehen mit dem Projekt
sindelfingen24.de um.
Sind Sie am Kauf der Domain
sindelfingen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sindelfingen24.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **


Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Wetter auf See, Ratgeber von Boris HerrmannFür alle, die sich auf dem Wasser bewegen, ist das Wetter einer der wichtigsten Faktoren. Segler und Motorbootfahrer müssen sich deshalb intensiv mit den Grundlagen der Wetterkunde beschäftigen.Wie verschiedene Wetterlagen entstehen und wo und wie man zuverlässige Informationen darüber einholen kann, erläutern die drei renommierten und praxiserfahrenen Autoren in diesem Buch. Dabei gehen sie unter anderem auf folgende Themen ein:. Tief- und Hochdruckgebiete. lokale und regionale Wetterereignisse . Wetter der Tropen und der Polarregionen . Seegang und Meeresströmungen . meteorologische Törnplanung. WettsegelnDamit richtet sich dieser Leitfaden genauso an den sicherheitsbewussten Fahrtensegler wie an den ambitionierten Regattasegler. Nautik-Studierende und Berufsseeleute profitieren ebenfalls davon. Zahlreiche anschauliche Grafiken machen den Inhalt auch für den Laien verständlich.Ein praktisches Nachschlagewerk, das in keiner Bordbibliothek fehlen sollte!.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
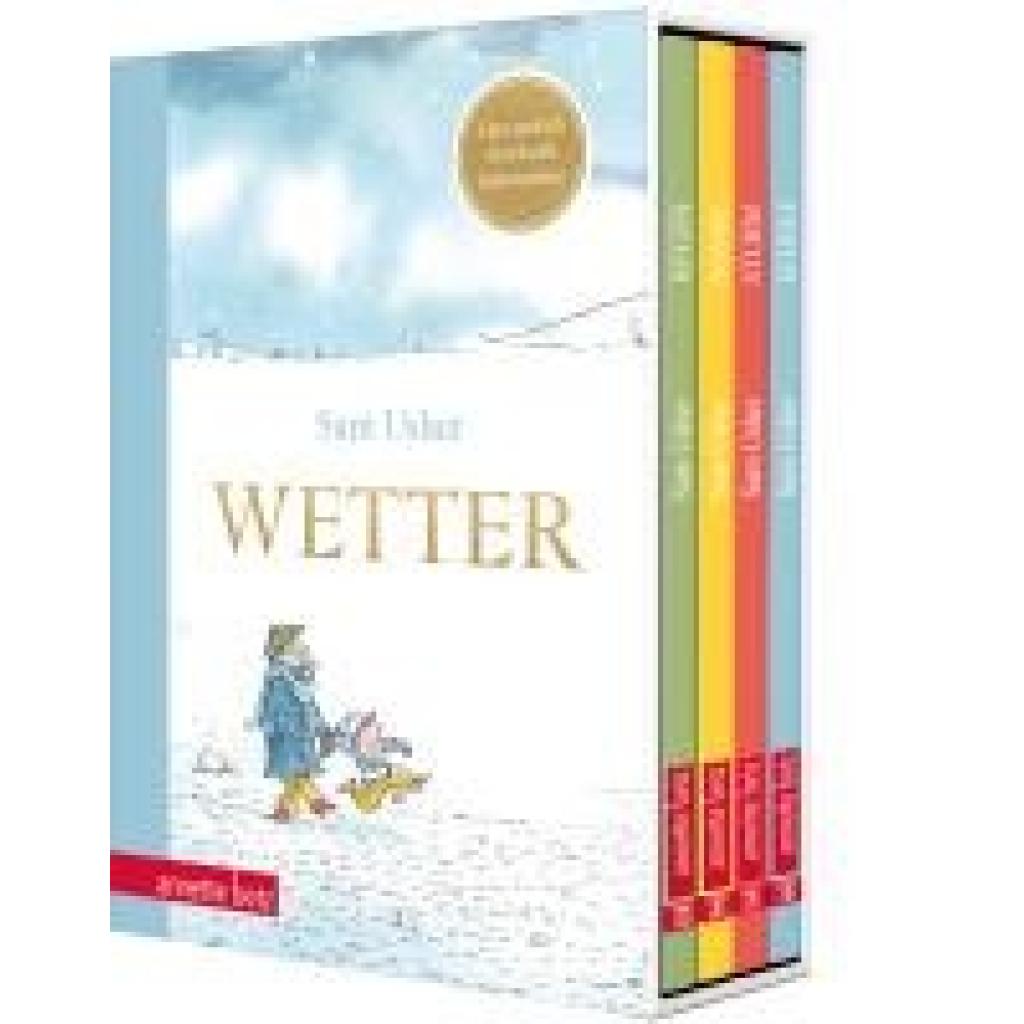
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachrichten aus der Zukunft, Ratgeber von Andreas Salcher"Nachrichten aus der Zukunft" von Andreas Salcher ist ein aufschlussreicher Ratgeber, der sich mit den Fähigkeiten und Eigenschaften beschäftigt, die notwendig sind, um die Zukunft aktiv mitzugestalten. Basierend auf inspirierenden Interviews mit hochbegabten Schülerinnen und Schülern vermittelt das Buch ein Mindset, das es ermöglicht, die Herausforderungen der kommenden Generationen zu meistern. Salcher, ein renommierter Autor und Mitbegründer der Sir-Karl-Popper-Schule, zieht aus seinen Erfahrungen und Begegnungen mit bedeutenden Persönlichkeiten, um den Leserinnen und Lesern wertvolle Einsichten zu bieten. Mit einem klaren Fokus auf persönliche Entwicklung und gesellschaftliche Verantwortung ermutigt das Buch dazu, die eigene Rolle in der Welt von morgen zu reflektieren und aktiv zu gestalten. Die 304 Seiten bieten eine fundierte Grundlage für alle, die sich mit den Fragen der Zukunft auseinandersetzen möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informationen Mühelos Speichern: Gedächtnisleistung Systematisch Steigern (Benedikt Lang), Ratgeber von Benedikt LangIhr Gedächtnis ist kein festgelegtes Limit - es ist ein trainierbarer Muskel. Dieses Buch zeigt Ihnen wissenschaftlich fundierte Methoden, mit denen Sie Ihre Merkfähigkeit dramatisch verbessern und Informationen dauerhaft speichern. Verstehen Sie, wie Ihr Gehirn lernt und erinnert: Warum vergessen wir? Wie funktioniert das Langzeitgedächtnis? Sie lernen bewährte Techniken kennen - vom Loci-System über die Major-Methode bis zu Visualisierungstechniken - und erfahren, wie Sie diese in Ihrem Alltag anwenden. Das Buch bietet praktische Trainingsprogramme: Behalten Sie Namen und Gesichter beim ersten Treffen, merken Sie sich Zahlenfolgen und Passwörter, verankern Sie Fachwissen für Prüfungen und präsentieren Sie frei ohne Notizen. Jede Technik wird mit konkreten Beispielen und progressiven Übungen erklärt. Entdecken Sie fortgeschrittene Strategien: wie Sie mentale Paläste konstruieren, komplexe Zusammenhänge mit Mind Maps verknüpfen und mit Wiederholungsintervallen optimal lernen. Verstehen Sie den Einfluss von Schlaf, Ernährung und Bewegung auf Ihre kognitive Leistung. Perfekt für jeden, der geistig scharf bleiben und Informationen zuverlässig abrufen möchte.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **


Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Community Nursing in Ãsterreich, RatgeberDas Buch "Community Nursing in Österreich" bietet eine umfassende Einführung in die Konzepte und Methoden des Community (Health) Nursing, das eine innovative Weiterentwicklung der Gesundheitsversorgung in Österreich darstellt. Es beleuchtet die Rolle der Gesundheits- und Krankenpflege auf lokaler Ebene und zeigt auf, wie diese gezielt eingesetzt werden kann, um die Gesundheit der Bevölkerung präventiv und nachhaltig zu fördern. Ein zentrales Anliegen des Werkes ist die Verbindung von Theorie und Praxis. Es vermittelt die Grundlagen der gemeindeorientierten Pflege und beschreibt bewährte internationale Modelle. Zudem wird aufgezeigt, wie Community Nurses durch Netzwerkarbeit, Assessments und präventive Ansätze zur Gesundheitsversorgung beitragen können. Ein besonderer Fokus liegt auf der Stärkung der Selbstständigkeit und Gesundheitskompetenz älterer Menschen. Das Buch thematisiert auch gesellschaftlich relevante Herausforderungen wie den Klimawandel und bietet Lösungsansätze, um klimaresiliente Gemeinden zu fördern. Es richtet sich an alle, die in der gemeindenahen Pflege, Gesundheitsförderung und kommunalen Entwicklung tätig sind oder sich dafür interessieren.42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wetter auf See, Ratgeber von Boris HerrmannFür alle, die sich auf dem Wasser bewegen, ist das Wetter einer der wichtigsten Faktoren. Segler und Motorbootfahrer müssen sich deshalb intensiv mit den Grundlagen der Wetterkunde beschäftigen.Wie verschiedene Wetterlagen entstehen und wo und wie man zuverlässige Informationen darüber einholen kann, erläutern die drei renommierten und praxiserfahrenen Autoren in diesem Buch. Dabei gehen sie unter anderem auf folgende Themen ein:. Tief- und Hochdruckgebiete. lokale und regionale Wetterereignisse . Wetter der Tropen und der Polarregionen . Seegang und Meeresströmungen . meteorologische Törnplanung. WettsegelnDamit richtet sich dieser Leitfaden genauso an den sicherheitsbewussten Fahrtensegler wie an den ambitionierten Regattasegler. Nautik-Studierende und Berufsseeleute profitieren ebenfalls davon. Zahlreiche anschauliche Grafiken machen den Inhalt auch für den Laien verständlich.Ein praktisches Nachschlagewerk, das in keiner Bordbibliothek fehlen sollte!.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Nachrichten aus der Zukunft, Ratgeber von Andreas Salcher"Nachrichten aus der Zukunft" von Andreas Salcher ist ein aufschlussreicher Ratgeber, der sich mit den Fähigkeiten und Eigenschaften beschäftigt, die notwendig sind, um die Zukunft aktiv mitzugestalten. Basierend auf inspirierenden Interviews mit hochbegabten Schülerinnen und Schülern vermittelt das Buch ein Mindset, das es ermöglicht, die Herausforderungen der kommenden Generationen zu meistern. Salcher, ein renommierter Autor und Mitbegründer der Sir-Karl-Popper-Schule, zieht aus seinen Erfahrungen und Begegnungen mit bedeutenden Persönlichkeiten, um den Leserinnen und Lesern wertvolle Einsichten zu bieten. Mit einem klaren Fokus auf persönliche Entwicklung und gesellschaftliche Verantwortung ermutigt das Buch dazu, die eigene Rolle in der Welt von morgen zu reflektieren und aktiv zu gestalten. Die 304 Seiten bieten eine fundierte Grundlage für alle, die sich mit den Fragen der Zukunft auseinandersetzen möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informationen Mühelos Speichern: Gedächtnisleistung Systematisch Steigern (Benedikt Lang), Ratgeber von Benedikt LangIhr Gedächtnis ist kein festgelegtes Limit - es ist ein trainierbarer Muskel. Dieses Buch zeigt Ihnen wissenschaftlich fundierte Methoden, mit denen Sie Ihre Merkfähigkeit dramatisch verbessern und Informationen dauerhaft speichern. Verstehen Sie, wie Ihr Gehirn lernt und erinnert: Warum vergessen wir? Wie funktioniert das Langzeitgedächtnis? Sie lernen bewährte Techniken kennen - vom Loci-System über die Major-Methode bis zu Visualisierungstechniken - und erfahren, wie Sie diese in Ihrem Alltag anwenden. Das Buch bietet praktische Trainingsprogramme: Behalten Sie Namen und Gesichter beim ersten Treffen, merken Sie sich Zahlenfolgen und Passwörter, verankern Sie Fachwissen für Prüfungen und präsentieren Sie frei ohne Notizen. Jede Technik wird mit konkreten Beispielen und progressiven Übungen erklärt. Entdecken Sie fortgeschrittene Strategien: wie Sie mentale Paläste konstruieren, komplexe Zusammenhänge mit Mind Maps verknüpfen und mit Wiederholungsintervallen optimal lernen. Verstehen Sie den Einfluss von Schlaf, Ernährung und Bewegung auf Ihre kognitive Leistung. Perfekt für jeden, der geistig scharf bleiben und Informationen zuverlässig abrufen möchte.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Football, Ethnicity and Community, Ratgeber von Paul Ian Campbell"Football, Ethnicity and Community" ist ein umfassender Ratgeber, der sich mit der Entwicklung des Meadebrook Cavaliers, eines von der afrikanisch-karibischen Gemeinschaft gegründeten Fussballvereins in den englischen East Midlands, beschäftigt. Das Buch deckt einen Zeitraum von 1970 bis 2010 ab und beleuchtet die Erfahrungen von britischen afrikanisch-karibischen Männern im Bereich Freizeit und Sport. Es wird untersucht, wie der Verein in einem sich verändernden sozialen und sportlichen Umfeld gewachsen ist und welche Rolle er in der Identitätsbildung und den sozialen Realitäten seiner Mitglieder spielt. Durch eine Kombination aus Archiv- und ethnografischer Forschung bietet das Werk wertvolle Einblicke in die Dynamik der Gemeinschaft und die Wechselwirkungen zwischen Rasse und lokalem Fussball. Es ist ein bedeutender Beitrag zur Forschung über ethnische Minderheiten im Sport und deren Einfluss auf die soziale Identität.80,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.